中望软件新股观察 应收账款逾期风险高企,销售费用率远超同业,软件销售模式面临考验
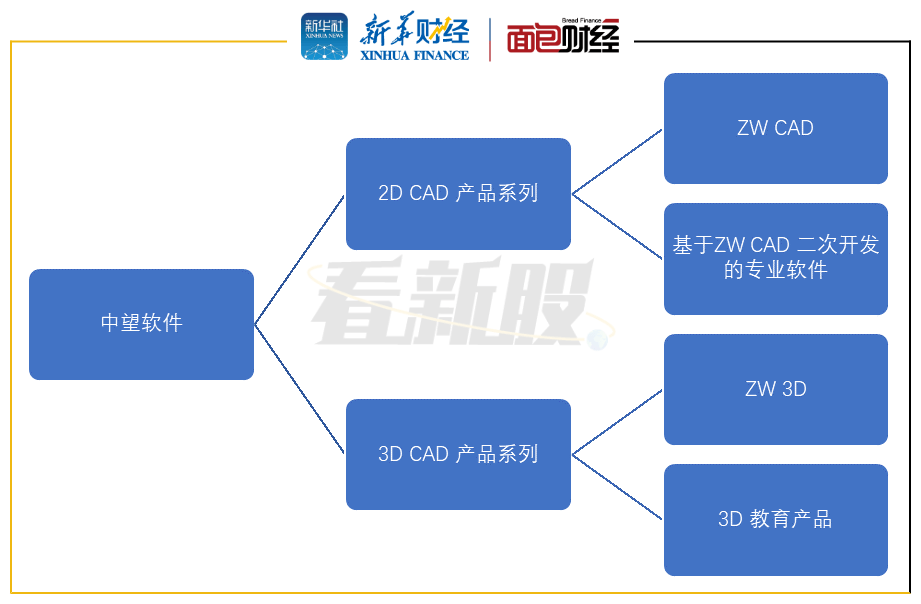
作为国产工业软件的代表企业之一,中望软件(688083.SH)的科创板IPO曾引发市场广泛关注。透过其招股书及后续财报数据,公司在应收账款管理、费用控制以及软件销售模式上的潜在风险逐渐显现。
一、应收账款逾期比率较高,回款压力隐忧浮现
招股书显示,报告期内中望软件应收账款逾期比例持续处于高位。公司应收账款主要来自软件产品销售及服务,部分客户为经销商及大中型企业。由于软件行业存在项目实施周期长、验收节点多等特点,部分应收账款在合同约定账期后未能及时收回。数据显示,报告期各期末逾期应收账款占应收账款总额的比例一度超过50%,且逾期账龄有向长端迁移的趋势。尽管公司已按会计准则计提坏账准备,但较高的逾期比率意味着营运资金被大量占用,若下游客户财务状况恶化,坏账风险将进一步侵蚀利润。
二、销售费用率显著高于同业,渠道依赖与获客成本待解
与行业可比公司相比,中望软件的销售费用率长期处于较高水平,部分年度甚至高出同业均值10个百分点以上。高销售费用主要源于公司为推广自主研发的CAD/CAE/CAM软件,需投入大量资源进行市场教育、渠道建设及客户培训。一方面,面对国际巨头(如Autodesk、达索系统)的竞争,公司需通过高力度销售投入抢占市场份额;另一方面,经销与直销并重的模式下,渠道激励及售后服务成本居高不下。虽然高费用率在国产软件替代初期具有一定合理性,但若收入增速无法覆盖费用增长,盈利能力将承受持续压力。
三、软件销售模式: license 与订阅制转型之困
中望软件的销售模式以永久授权(license)为主,近年逐步拓展订阅制(SaaS)。永久授权模式下,收入确认集中于交付节点,易导致业绩波动,而订阅制虽能平滑收入、增强客户黏性,却在初期可能拉低表观收入增速并增加销售复杂度。市场担忧在于,公司能否在激烈的竞争环境中平衡两种模式,避免因渠道库存或授权条款变更引发收入确认风险。软件销售中的代理商返利、大客户折扣等政策需与收入准则严密匹配,一旦出现合同纠纷或收入跨期确认瑕疵,可能引发监管关注。
综合观察
中望软件身处国产工业软件持续获得政策扶持的良好赛道,自主可控与软件正版化趋势为其带来成长空间。但投资者需重点关注三个方面:一是应收账款逾期比率的变化趋势及其对现金流的影响;二是销售费用率的管控效果及渠道质量,高销售投入能否转化为可持续的收入增长;三是软件销售模式转型过程中收入确认的合规性及业绩波动风险。多重因素约束下,中望软件的新股投资需权衡国产替代长期红利与短期财务质量的矛盾。
如若转载,请注明出处:http://www.xiaohaila.com/product/9.html
更新时间:2026-11-01 07:48:49